আন্তর্জাতিক ডিজিটাল ওয়ালেটে কেন নেই বাংলাদেশ?
০১:৪৭ পিএম | ১৯ সেপ্টেম্বর, ২০২৬
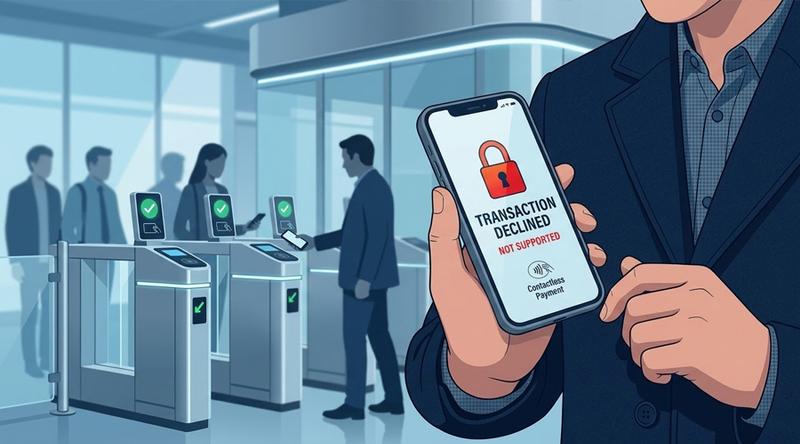
বিশ্বের কোনো ব্যস্ত আন্তর্জাতিক বিমানবন্দরে নেমে কেবল ফোনের আলতো ছোঁয়ায় কফি কেনা বা ট্রেনের টিকিট কাটা এখন এক সেকেন্ডের ব্যাপার! গোটা বিশ্ব যখন প্লাস্টিক কার্ড ও নগদ টাকার ঝামেলা চুকিয়ে অ্যাপল পে বা গুগল ওয়ালেটের মতো ‘ট্যাপ অ্যান্ড পে’ প্রযুক্তিতে অভ্যস্ত, তখন একবিংশ শতাব্দীর ২০ কোটি মানুষের ডিজিটাল বাংলাদেশের কোনো নাগরিক বিদেশের মাটিতে পা রাখলেই হঠাৎ যেন বহু বছর আগের এনালগ যুগে ফিরে যান। আন্তর্জাতিক ডিজিটাল ওয়ালেট ব্যবস্থার বাইরে থাকা কেবল ব্যক্তিগত অস্বস্তি নয়, বরং দেশের অর্থনীতির জন্যও একটি বড় অদৃশ্য প্রতিবন্ধকতা।
বিশ্ব কেন উন্মুক্ত করেছে এই সুবিধা:
ভারত, সিঙ্গাপুর, মালয়েশিয়া বা ভিয়েতনামের মতো উন্নয়নশীল ও উন্নত দেশগুলো বহু আগেই অ্যাপল পে ও গুগল পে-র মতো আন্তর্জাতিক প্ল্যাটফর্ম চালু করেছে। ভারত তাদের স্থানীয় ‘ইউপআই’ (UPI) নেটওয়ার্কের সাথে আন্তর্জাতিক কার্ডের টোকেনাইজেশন মিলিয়ে এমন এক যুগান্তকারী ব্যবস্থা গড়ে তুলেছে, যা বিশ্বমঞ্চে তাদের ফিনটেক নেতৃত্ব এনে দিয়েছে। দেশগুলো এটি উন্মুক্ত করেছে প্রধানত চারটি কারণে:
নিরাপত্তা ও জালিয়াতি রোধ: কন্ট্যাক্টলেস টোকেনাইজেশনে আসল কার্ডের ১৬ ডিজিট কখনোই প্রকাশ পায় না; ফলে কার্ড ক্লোনিং বা তথ্য চুরির ঝুঁকি শূন্যের কোঠায় নামে।
পর্যটন ও ব্যবসা সহজীকরণ: বিদেশি বিনিয়োগকারী ও ফ্রিল্যান্সারদের বৈশ্বিক লেনদেন অত্যন্ত গতিশীল হয়।
ক্যাশলেস অর্থনীতি: কাগুজে নোট ও প্লাস্টিক কার্ড ছাপানোর বিপুল রাষ্ট্রীয় ব্যয় সাশ্রয় হয়।
ডিজিটাল ওয়ালেটের সবচেয়ে বড় সুবিধা হলো চূড়ান্ত পর্যায়ের সহজলভ্যতা ও বায়োমেট্রিক নিরাপত্তা (ফেস আইডি/ফিঙ্গারপ্রিন্ট ছাড়া পেমেন্ট অসম্ভব)। তবে এর দুর্বলতা হলো প্রান্তিক পর্যায়ে শতভাগ নিরবচ্ছিন্ন ইন্টারনেট ও এনএফসি (NFC) ডিভাইসের বাধ্যবাধকতা এবং সাইবার অবকাঠামো দুর্বল হলে সার্ভার আউটেজের ঝুঁকি।
বাংলাদেশ কেন পিছিয়ে এবং সমস্যা কোথায়:
বাংলাদেশ বিকাশ বা নগদের মতো এমএফএস দিয়ে অভ্যন্তরীণ ক্ষেত্রে চমৎকার সাফল্য দেখালেও আন্তর্জাতিক অঙ্গনে সম্পূর্ণ বিচ্ছিন্ন। এর পেছনে মূল কারণগুলো হলো:
কেন্দ্রীয় ব্যাংকের কঠোর মুদ্রা নিয়ন্ত্রণ নীতি: বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা রিজার্ভ রক্ষার কড়াকড়ি এবং ক্যাপিটাল ফ্লাইট (মুদ্রা পাচার) রোধের ভীতি আন্তর্জাতিক ওয়ালেটকে সহজ করার পথে বড় বাধা।
টোকেনাইজেশন অবকাঠামোর অভাব: আন্তর্জাতিক ওয়ালেটে কার্ড যুক্ত করতে হলে স্থানীয় ব্যাংকগুলোকে গুগলের সার্ভারের সাথে টোকেনাইজেশন সার্ভিস প্রোভাইডার (TSP) চুক্তি করতে হয়, যার আর্থিক বিনিয়োগে স্থানীয় অনেক বাণিজ্যিক ব্যাংক আগ্রহ দেখায়নি।
নীতিগত অগ্রাধিকারের সংকট: নীতি-নির্ধারকদের মনোযোগ ছিল স্থানীয় কিউআর কোড (বাংলা কিউআর) ও লোকাল পেমেন্ট ঘিরে; ফলে ফ্রিল্যান্সার ও বৈশ্বিক ভ্রমণকারীদের বৈশ্বিক প্ল্যাটফর্মে সংযুক্ত করার বিষয়টি বারবার উপেক্ষিত থেকে গেছে।
একটি ‘স্মার্ট ইকোনমি’ কেবল দেশের ভেতর লেনদেন দিয়েই সংজ্ঞায়িত হতে পারে না; বৈশ্বিক ডিজিটাল ব্যবস্থার সাথে সংযোগহীন স্মার্টনেস দিনশেষে বৈশ্বিক বাজারে বাংলাদেশকে পিছিয়ে পড়া এক বিচ্ছিন্ন দ্বীপ বানিয়ে রাখবে।
লেখক: সাব্বির আহমেদ, মোবাইল জার্নালিজম এডিটর-ইন-চিফ